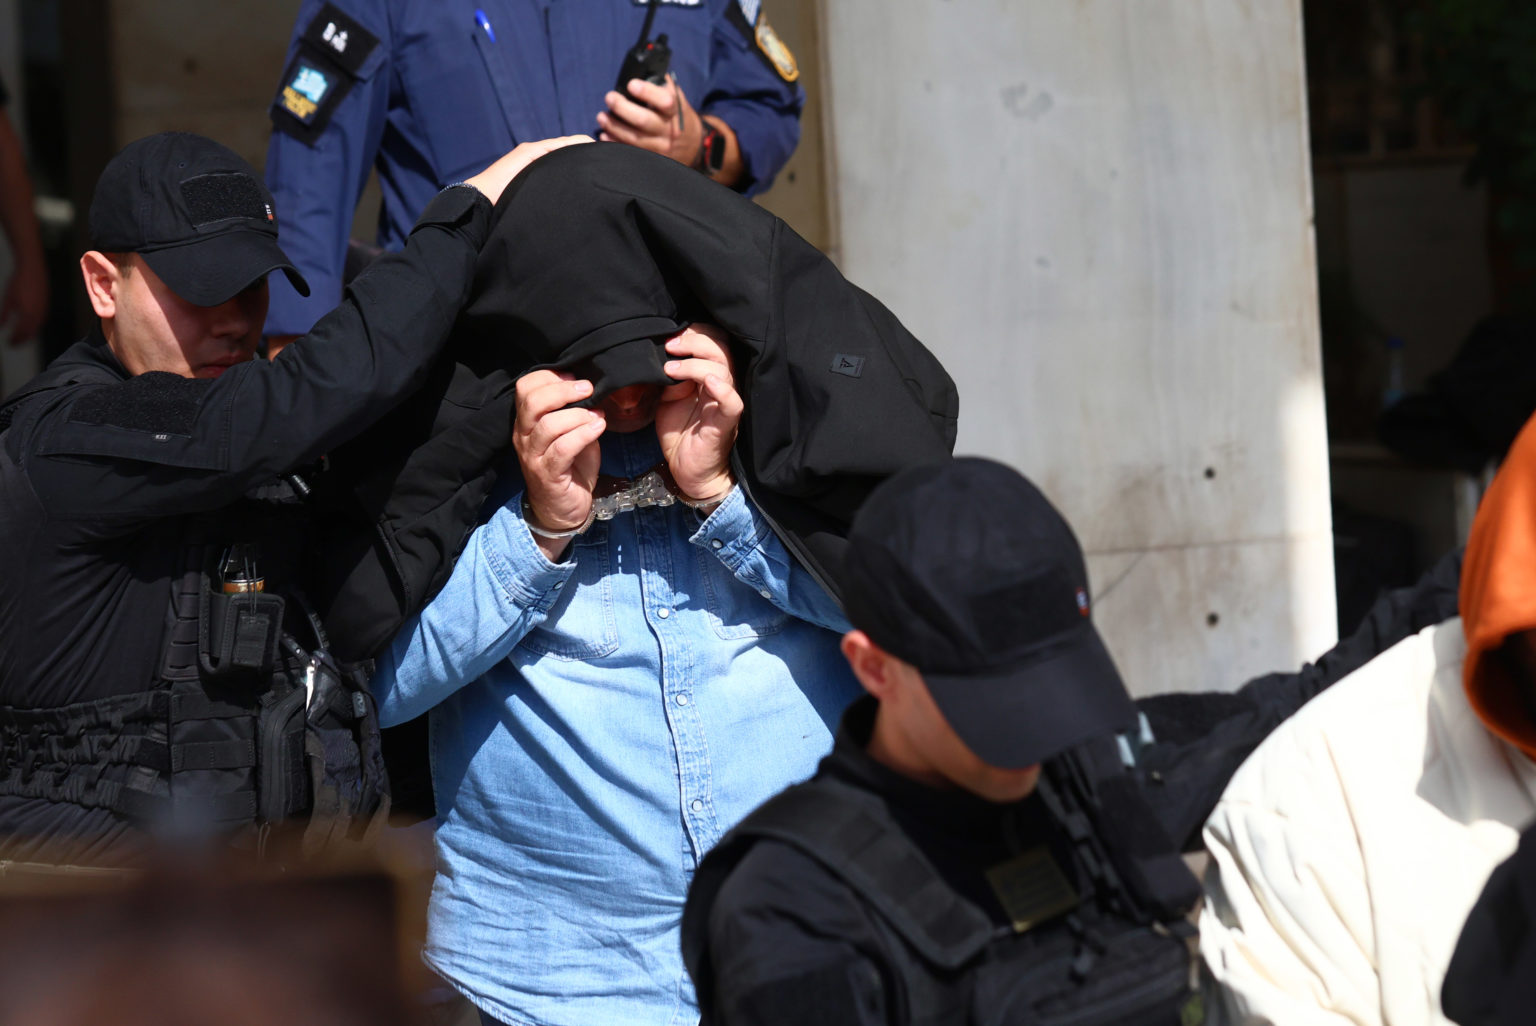
Αποκλειστικές δηλώσεις του υπουργού Προστασίας του Πολίτη, Μιχάλη Χρυσοχοΐδη, στην «R»: «Με ευθύνη απέναντι στους πολίτες και στο δημόσιο συμφέρον προχωράμε στην αποδόμηση των εγκληματικών οργανώσεων».
Της ΣΙΣΣΥΣ ΣΤΑΥΡΟΠΙΕΡΡΑΚΟΥ – ΠΗΓΗ: Realnews
Στην εντατικοποίηση και στην επιτάχυνση των ελέγχων για υποθέσεις μεγάλης φοροδιαφυγής και ξεπλύματος μαύρου χρήματος προχωρά η φορολογική διοίκηση, εστιάζοντας στον χώρο της εστίασης. Σύμφωνα με πληροφορίες, στο επίκεντρο βρίσκονται τουλάχιστον δέκα μεγάλες υποθέσεις επιχειρήσεων που έχουν καταταχθεί στη ζώνη υψηλού κινδύνου. Τα στοιχεία από τις διασταυρώσεις και την ανάλυση κινδύνου καταγράφουν ενδείξεις αποκλίσεων ανάμεσα στον πραγματικό και τον δηλωμένο τζίρο, ύποπτες επιστροφές ΦΠΑ και συναλλαγές που χρειάζονται περαιτέρω διερεύνηση.
Στην ΑΑΔΕ βρίσκεται σε εξέλιξη ένας ευρύς κύκλος φορολογικών ελέγχων, με τον κλάδο της εστίασης να βρίσκεται στο επίκεντρο. Πρόκειται για έναν χώρο με πολλές καθημερινές συναλλαγές, διαφορετικούς τρόπους πληρωμής και συχνά μεγάλο όγκο παραγγελιών. Γι’ αυτόν τον λόγο, οι Αρχές συγκρίνουν τα δεδομένα των ταμειακών μηχανών, των POS, των ηλεκτρονικών βιβλίων, των τραπεζικών λογαριασμών και των φορολογικών δηλώσεων.
Οι έλεγχοι σχεδιάζονται με βάση την ανάλυση κινδύνου και την αξιοποίηση ψηφιακών πληροφοριών. Η χρήση ψηφιακών εργαλείων και τεχνητής νοημοσύνης έχει συμβάλει στον εντοπισμό μοτίβων που δύσκολα διακρίνονται μέσα από έναν μεμονωμένο έλεγχο. Ωστόσο, τα αποτελέσματα της ανάλυσης κινδύνου αποτελούν αφετηρία για έρευνα και όχι απόδειξη ενοχής.
Το 2025 πραγματοποιήθηκαν 1.006 ειδικές έρευνες φοροδιαφυγής, από τις οποίες προέκυψε απόκρυψη φορολογητέας ύλης ύψους 983,7 εκατ. ευρώ, ενώ τα διαφυγόντα έσοδα και τα πρόστιμα ανήλθαν σε 433,8 εκατ. ευρώ. Με τις νέες έρευνες να επιταχύνονται, κρίσιμο ζητούμενο είναι οι ενδείξεις να οδηγούν γρήγορα σε πλήρεις και τεκμηριωμένους ελέγχους από τα παραστατικά και τα ταμειακά συστήματα έως τις εταιρικές σχέσεις και τις κινήσεις των χρημάτων.
Σύμφωνα με τα επίσημα στοιχεία, τα πρόσθετα έσοδα από τον περιορισμό της φοροδιαφυγής ανήλθαν σε περίπου 1,7 δισ. ευρώ το 2024 και 2,2 δισ. ευρώ το 2025. Για το 2026 ο πήχυς ανεβαίνει ακόμη ψηλότερα, καθώς ο στόχος είναι τα έσοδα να προσεγγίσουν τα 3 δισ. ευρώ. Μέρος των ποσών αυτών αξιοποιείται για νέες φοροελαφρύνσεις και μέτρα στήριξης των φορολογουμένων.
Τα χρήματα
Σύμφωνα με στελέχη της φορολογικής διοίκησης, οι έλεγχοι σε επιχειρήσεις εστίασης αναδεικνύουν ζητήματα που δεν περιορίζονται στην αποκάλυψη φοροδιαφυγής και στον υπολογισμό των φόρων. Αφορούν επίσης την πραγματική διοίκηση των εταιρειών και τη σύνθετη διαδρομή των χρημάτων. Το βάρος των νέων ελέγχων πέφτει σε τρία βασικά πεδία: στον κρυφό τζίρο, στην εικονική τιμολόγηση και στην προέλευση και τη διακίνηση των κεφαλαίων.
Οι ελεγκτές καλούνται να διαπιστώσουν αν οι αποδείξεις που εκδίδονται αντιστοιχούν στις πραγματικές εισπράξεις, αν οι δαπάνες μιας επιχείρησης αφορούν υπηρεσίες ή προϊόντα που πράγματι παρασχέθηκαν ή παραδόθηκαν και αν τα κεφάλαια που διακινούνται μπορούν να δικαιολογηθούν από τη νόμιμη δραστηριότητα των εμπλεκομένων.
Κάθε αναφορά σε συγκεκριμένες επιχειρήσεις απαιτεί προσοχή. Οι ηλεκτρονικές καταγραφές, οι αποδείξεις και οι παραγγελίες μπορούν να διασταυρωθούν, ενώ αποκλίσεις στις αγορές, στα αποθέματα και στην παραγωγή ενδέχεται να δικαιολογούν τη χρήση έμμεσων μεθόδων υπολογισμού.
Για την εφαρμογή τους απαιτούνται συγκεκριμένα δεδομένα και ειδική αιτιολόγηση. Παράλληλα, κάθε εταιρεία εξετάζεται χωριστά, ενώ οι ενδο-ομιλικές συναλλαγές και οι ρόλοι των διοικούντων αξιολογούνται με βάση τα αποδεικτικά στοιχεία και τις νόμιμες προϋποθέσεις.
Οι αχυράνθρωποι
Σύμφωνα με στελέχη της ΑΑΔΕ, ιδιαίτερη βαρύτητα δίνεται στους αχυρανθρώπους. Ο όρος περιγράφει συνήθως πρόσωπο που εμφανίζεται ως ιδιοκτήτης, διαχειριστής ή εκπρόσωπος μιας επιχείρησης, ενώ στην πραγματικότητα τον έλεγχο ή τις αποφάσεις έχει άλλο πρόσωπο.
Σε υποθέσεις φοροδιαφυγής, οι αχυράνθρωποι μπορεί να χρησιμοποιούνται για να αποκρύπτεται ο πραγματικός επιχειρηματίας ή για να δημιουργούνται εταιρείες που εκδίδουν εικονικά παραστατικά. Η ιδιότητα του διαχειριστή ή η συγγένεια με τον πραγματικό ιδιοκτήτη δεν αποδεικνύει από μόνη της συμμετοχή σε φοροδιαφυγή. Οι Αρχές εξετάζουν συνολικά τα στοιχεία, όπως ποιος έδινε οδηγίες, διαχειριζόταν χρήματα ή λογαριασμούς, υπέγραφε συμβάσεις και είχε πραγματική δυνατότητα να λειτουργεί την επιχείρηση.
Σε ένα συνηθισμένο σχήμα, στο όνομα του προσώπου που εμφανίζεται ως ιδιοκτήτης ιδρύονται επιχειρήσεις οι οποίες εκδίδουν εικονικά τιμολόγια ή δηλώνουν συναλλαγές που δεν πραγματοποιήθηκαν. Με αυτόν τον τρόπο μπορεί να εμφανίζονται ανύπαρκτες δαπάνες, να ζητούνται επιστροφές ΦΠΑ ή να μην αποδίδονται φόροι. Όταν δημιουργηθούν οφειλές ή αρχίσει ο έλεγχος, η εταιρεία μπορεί να μην έχει πραγματική δραστηριότητα, περιουσία ή διαθέσιμο υπεύθυνο.
Η έρευνα δεν περιορίζεται στο όνομα που αναγράφεται στο καταστατικό. Εξετάζεται ποιος έδινε οδηγίες, είχε πρόσβαση σε τραπεζικούς λογαριασμούς, διαχειριζόταν τα έσοδα, επικοινωνούσε με πελάτες ή λογιστές και λάμβανε τις επιχειρηματικές αποφάσεις. Συγκρίνονται επίσης εταιρικά και φορολογικά έγγραφα, συναλλαγές και στοιχεία για τον πραγματικό δικαιούχο, δηλαδή το πρόσωπο που τελικά κατέχει ή ελέγχει την εταιρεία.
Το γεγονός ότι κάποιος εμφανίζεται ως διαχειριστής δεν αποδεικνύει αυτομάτως ότι γνώριζε ή συμμετείχε σε φοροδιαφυγή. Η ευθύνη εξαρτάται από τα πραγματικά περιστατικά, τον ρόλο και την πρόθεσή του. Αν κάποιος έχει παραχωρήσει τα στοιχεία του ή έχει υπογράψει έγγραφα για εταιρεία που δεν ελέγχει, είναι σημαντικό να κρατήσει αντίγραφα και να ζητήσει εξατομικευμένη συμβουλή από δικηγόρο ή λογιστή.
Το μητρώο πραγματικών δικαιούχων συμβάλλει στην καταγραφή του προσώπου που τελικά κατέχει ή ελέγχει μια εταιρεία. Αν προκύψουν ενδείξεις, ακολουθούν φορολογικοί καταλογισμοί και, ανάλογα με τα ευρήματα και τα ποσά, μπορεί να κινηθεί ποινική διαδικασία.
Ενδείξεις
Παράλληλα με τη φορολογική έρευνα, εξετάζεται η διαδρομή των κεφαλαίων. Καταθέσεις μετρητών που δεν συμβαδίζουν με τον δηλωμένο τζίρο, πληρωμές προς επιχειρήσεις χωρίς εμφανή δραστηριότητα και αγορές ακινήτων, αυτοκινήτων ή άλλων περιουσιακών στοιχείων που δεν δικαιολογούνται από τα δηλωμένα εισοδήματα αποτελούν αντικείμενο διερεύνησης.
Όταν προκύπτουν ενδείξεις νομιμοποίησης εσόδων, απαιτείται συντονισμός των φορολογικών Αρχών με τις αρμόδιες υπηρεσίες για την καταπολέμηση του ξεπλύματος χρήματος. Στόχος είναι να εξετάζονται από κοινού η φορολογική παράβαση, η προέλευση των χρημάτων και οι τελικοί αποδέκτες τους.
Το ποινολόγιο
Βαριές χρηματικές και ποινικές κυρώσεις προβλέπονται από τη νομοθεσία για όσους αποκρύπτουν φορολογητέα εισοδήματα ή περιουσιακά στοιχεία, αποφεύγουν την απόδοση φόρων και εισφορών ή χρησιμοποιούν εικονικά και πλαστά παραστατικά. Η ευθύνη μπορεί να επεκταθεί πέρα από το πρόσωπο που οργάνωσε την παράβαση και να καλύψει όσους συνέβαλαν εν γνώσει τους στην τέλεσή της.
Για να στοιχειοθετηθεί φοροδιαφυγή απαιτείται πρόθεση. Ενδεικτικές πράξεις είναι η μη υποβολή ή η ανακριβής υποβολή φορολογικής δήλωσης, η καταχώριση ανύπαρκτων δαπανών και η απόκρυψη εισοδημάτων. Στην ίδια κατηγορία περιλαμβάνονται η μη απόδοση ή η ανακριβής απόδοση ΦΠΑ, παρακρατούμενων φόρων και άλλων επιβαρύνσεων, καθώς και η παράνομη είσπραξη επιστροφής φόρου.
Η βαρύτητα της ποινής εξαρτάται από το ποσό και το είδος του φόρου. Φυλάκιση τουλάχιστον δύο ετών προβλέπεται όταν ο φόρος που αντιστοιχεί σε αποκρυφθέντα εισοδήματα ή περιουσιακά στοιχεία υπερβαίνει τα 100.000 ευρώ ανά έτος και ανά είδος φόρου. Για τη μη απόδοση φόρου, τα όρια είναι 50.000 ευρώ για τον ΦΠΑ και 100.000 ευρώ για άλλους φόρους, τέλη ή εισφορές.
Για μεγαλύτερα ποσά προβλέπεται κάθειρξη. Το σχετικό όριο είναι 100.000 ευρώ για τον ΦΠΑ και 150.000 ευρώ για τις υπόλοιπες κατηγορίες φόρων. Σε συνδυασμό με τις διατάξεις του ποινικού κώδικα, η κάθειρξη στις σοβαρότερες περιπτώσεις μπορεί να κυμανθεί από πέντε έως είκοσι έτη.
Κυρώσεις επιβάλλονται και για πλαστά ή εικονικά φορολογικά στοιχεία, ακόμη και όταν δεν προκύπτει αντίστοιχη απώλεια φόρου. Για παραστατικά που αφορούν ανύπαρκτες συναλλαγές, η ποινή αυξάνεται ανάλογα με τη συνολική αξία τους. Για ποσά άνω των 75.000 ευρώ προβλέπεται τουλάχιστον ένα έτος φυλάκισης, ενώ για ποσά άνω των 200.000 ευρώ μπορεί να επιβληθεί κάθειρξη.
Παράλληλα, οι χρηματικές ποινές μπορεί να φτάσουν τα 40.000 ευρώ για πλημμελήματα και τα 120.000 ευρώ για κακουργήματα, ενώ σε ορισμένες περιπτώσεις μετατροπής ποινής αναφέρονται ποσά έως 200.000 ευρώ.
Υπόλογα μπορεί να θεωρηθούν διοικητικά στελέχη επιχειρήσεων, καθώς και λογιστές ή άλλα πρόσωπα που εν γνώσει τους υπέγραψαν ανακριβή δήλωση ή συνέδραμαν άμεσα στην παράβαση. Τέλος, η παραγραφή περιορίζει τον χρόνο καταλογισμού φόρων και προστίμων. Κατά κανόνα ισχύει πενταετία, η οποία μπορεί να παραταθεί έως δέκα έτη όταν εντοπιστούν συμπληρωματικά στοιχεία.
Αποκλειστικές δηλώσεις του υπουργού Προστασίας του Πολίτη, Μιχάλη Χρυσοχοΐδη, στην «R»: ”Με ευθύνη απέναντι στους πολίτες και στο δημόσιο συμφέρον προχωράμε στην αποδόμηση των εγκληματικών οργανώσεων”
Ο υπουργός Προστασίας του Πολίτη, Μιχάλης Χρυσοχοΐδης, με δήλωσή του στη Realnews τονίζει ότι «η καταπολέμηση του οργανωμένου εγκλήματος αποτελεί αδιαπραγμάτευτη πολιτική προτεραιότητα της κυβέρνησης».
Δεν μπορεί να υπάρχει ισχυρό κράτος, υγιής οικονομία και εμπιστοσύνη στους θεσμούς όσο εγκληματικά κυκλώματα δρουν σε βάρος του δημοσίου συμφέροντος. Γι’ αυτόν τον λόγο, η ίδρυση της Διεύθυνσης Αντιμετώπισης Οργανωμένου Εγκλήματος αποτέλεσε και αποτελεί στρατηγική επιλογή που ήδη παράγει μετρήσιμα αποτελέσματα.
Οι δύο πρόσφατες μεγάλες υποθέσεις οικονομικού εγκλήματος αποτελούν μία ακόμη χαρακτηριστική απόδειξη ότι όταν το κράτος διαθέτει ισχυρούς θεσμούς και οργανωμένες, εξειδικευμένες υπηρεσίες μπορεί να αντιμετωπίζει αποτελεσματικά ακόμη και τις πιο σύνθετες μορφές εγκληματικότητας και να παράγει ουσιαστικό έργο.
Και αυτή είναι η δική μας απάντηση. Με ευθύνη απέναντι στους πολίτες και στο δημόσιο συμφέρον, με προσήλωση στη νομιμότητα και αφοσίωση στο καθήκον μας, προχωράμε στην αποδόμηση των εγκληματικών οργανώσεων».
enikos.gr


Δεν υπάρχουν σχόλια:
Δημοσίευση σχολίου